Stand: 25. Oktober 2026 · Fachlich geprüft von Stefan Kratzert, Architekt
Autoren: Stefan Kratzert, Architekt · Karyna Ladutska, Architektin · Ruslan Luarsabov, Bauingenieur
Welche Fläche das Finanzamt bei der Grundsteuer ansetzt, hängt davon ab, in welchem Bundesland Ihre Immobilie liegt. Das Grundsteuergesetz des Bundes und fünf Ländergesetze unterscheiden sich in dieser Frage deutlich. Dieser Beitrag zeigt Ihnen, in welchem Land welche Fläche zählt, wie Sie sie berechnen und was Sie bei Umbau und Fehlern beachten müssen. Er ersetzt keine Steuerberatung. Die Grundlagen der Berechnung erklärt der Überblick Wohnflächenverordnung (WoFlV) erklärt.
Grundsteuer und Wohnfläche: Welche Fläche gilt in Ihrem Land?
Für die Grundsteuer gelten seit dem 1. Januar 2025 die neuen Regeln. Es gibt sechs Modelle:
| Modell | Länder | Maßgebliche Fläche | Rechtsgrundlage |
|---|---|---|---|
| Bundesmodell | Berlin, Brandenburg, Bremen, Mecklenburg-Vorpommern, Nordrhein-Westfalen, Rheinland-Pfalz, Sachsen, Sachsen-Anhalt, Saarland, Schleswig-Holstein, Thüringen | Wohnfläche nach WoFlV, bewertet mit einer typisierten Nettokaltmiete je m² | §§ 249, 254 BewG, Anlage 39 BewG |
| Flächenmodell | Bayern | Wohnfläche nach WoFlV, bewertet mit 0,50 € je m²; Grundstück mit 0,04 € je m² | Art. 2 bis 4 BayGrStG |
| Wohnlagemodell | Hamburg | Wohnfläche, bewertet mit 0,50 € je m², mit Ermäßigung für normale Wohnlage | HmbGrStG |
| Flächen-Faktor-Modell | Hessen | Wohnfläche (WoFlV, alternativ II. BV), bewertet mit 0,50 € je m², mit Lage-Faktor | § 5 HGrStG |
| Flächen-Lage-Modell | Niedersachsen | Wohnfläche, bewertet mit 0,50 € je m², mit Lage-Faktor | § 3 NGrStG |
| Bodenwertmodell | Baden-Württemberg | Grundstücksfläche mal Bodenrichtwert, keine Gebäudefläche | §§ 38 ff. LGrStG BW |
Wohnfläche für das Finanzamt
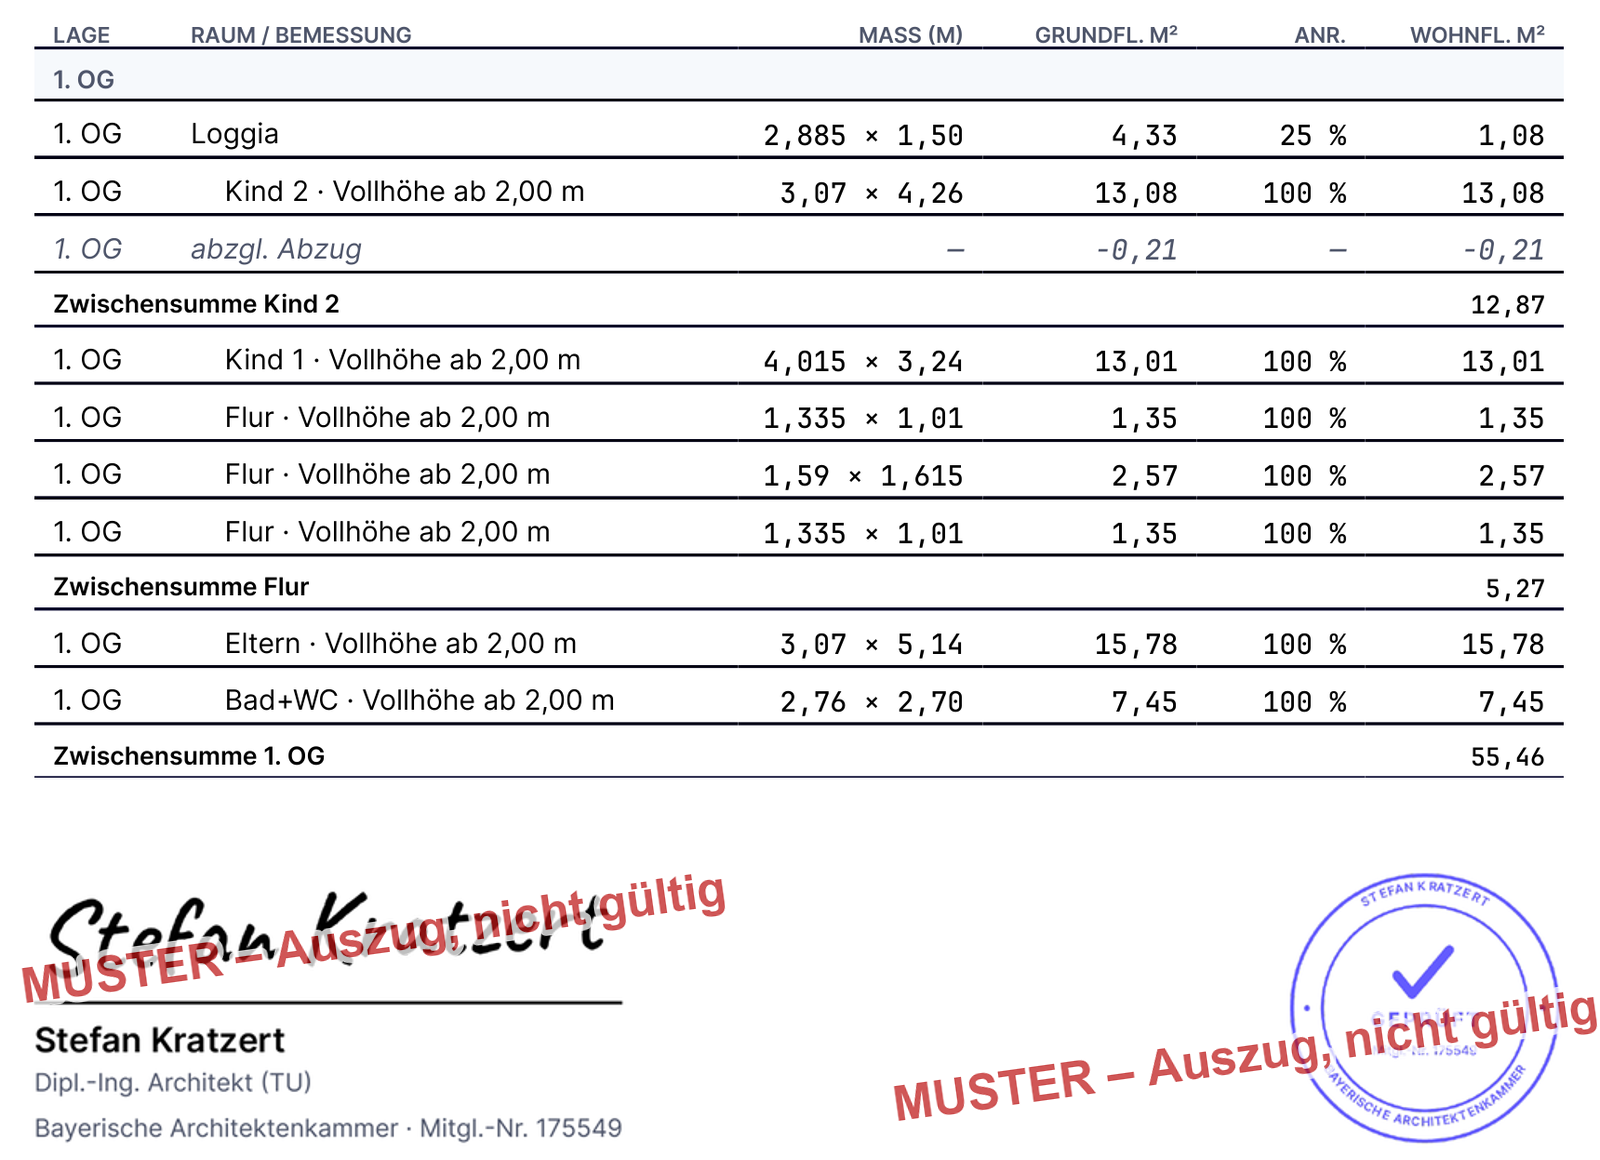
Für die Grundsteuer zählt in den meisten Ländern die Wohnfläche nach WoFlV. Wir rechnen sie nach Ihren Plänen Raum für Raum, stempeln als Architekt und liefern ab 128 € (inkl. USt.) zum Festpreis, in der Regel innerhalb von 3 Werktagen ab Eingang Ihrer Unterlagen. So kann das Finanzamt jede Zahl nachvollziehen.
Wohnflächennachweis fürs Finanzamt
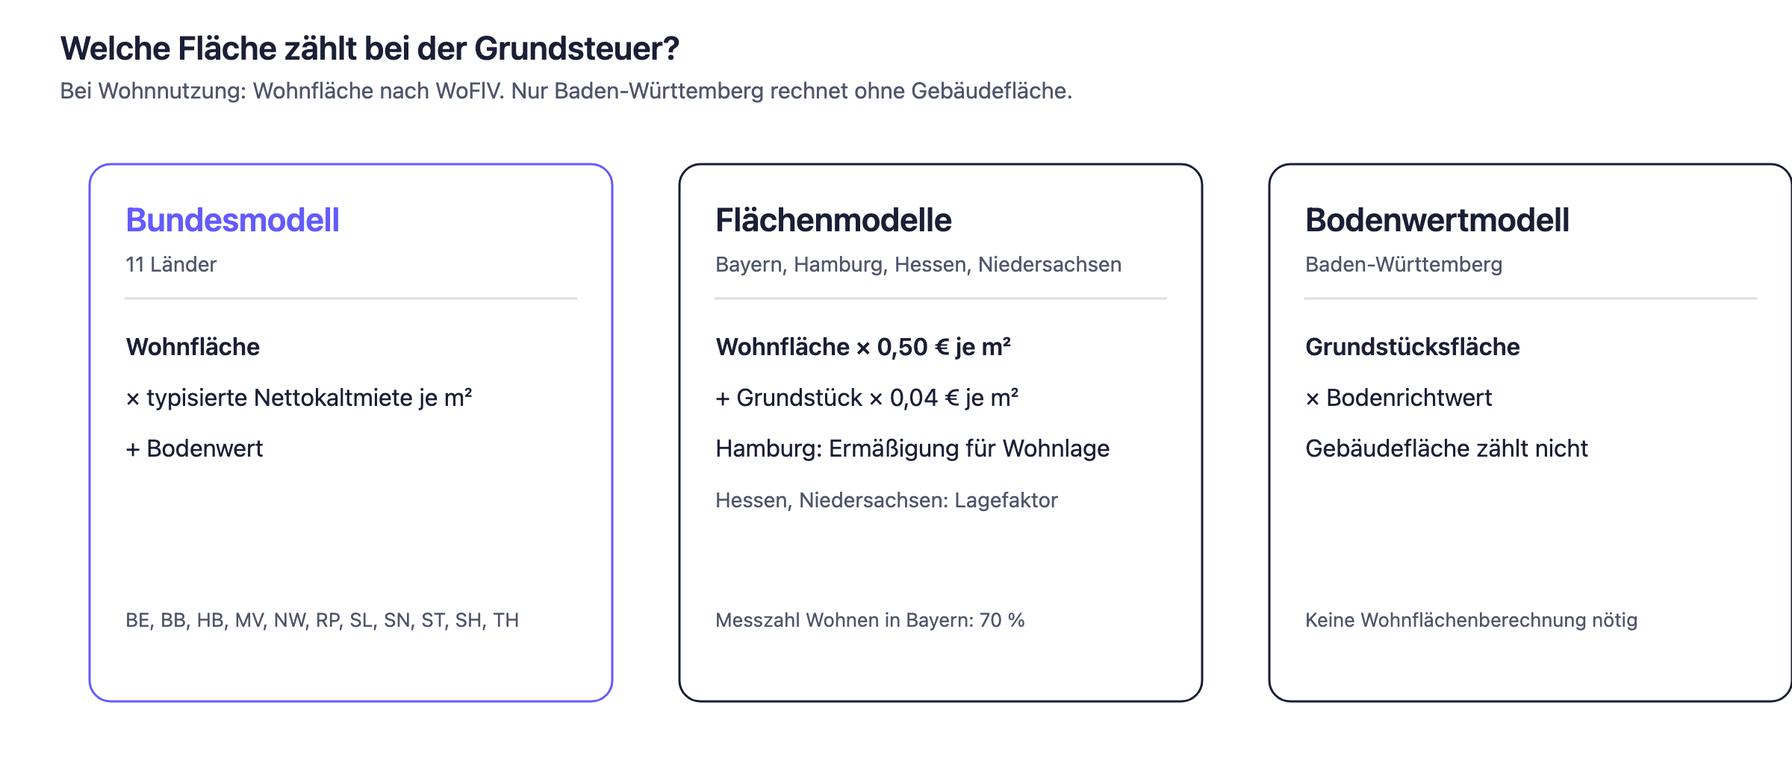
In fünf der sechs Modelle ist die Wohnfläche die entscheidende Gebäudegröße. Nur Baden-Württemberg kommt ohne Gebäudefläche aus.
Wohnfläche für die Grundsteuer berechnen: nach WoFlV
Die Wohnfläche für die Grundsteuer ermitteln Sie nach der Wohnflächenverordnung. Das gilt im Bundesmodell nach den Anwendungserlassen der Finanzverwaltung, in Bayern nach Art. 2 Abs. 1 BayGrStG und in Hessen nach dem Anwendungserlass zum Hessischen Grundsteuergesetz. Die DIN 277 spielt für Wohnräume keine Rolle. Sie kommt bei Nichtwohnflächen ins Spiel, wo einige Länder die Nutzfläche ansetzen.
Das heißt für Sie: Die Anrechnungsfaktoren aus § 4 WoFlV gelten auch hier. Räume unter Dachschrägen zählen ab 2 m voll, von 1 m bis unter 2 m zur Hälfte und darunter nicht. Balkone, Loggien und Terrassen zählen in der Regel zu einem Viertel. Wie Sie das Schritt für Schritt rechnen, steht im Beitrag Wohnfläche selbst berechnen.
Keller, Abstellräume außerhalb der Wohnung, Waschküche, Heizungsraum und Garage zählen nicht zur Wohnfläche. Das häusliche Arbeitszimmer in einer Wohnung zählt dagegen als Wohnfläche, in Bayern und Niedersachsen ausdrücklich.
Flur und Diele innerhalb der Wohnung zählen voll, Keller, Garage und Heizungsraum nicht. Unter Dachschrägen gilt die Höhenstaffel: ab 2 m voll, von 1 m bis unter 2 m zur Hälfte. Raum für Raum steht das im Beitrag Was zählt zur Wohnfläche? Eine Berechnung nach DIN 283 brauchen Sie für die Grundsteuer nicht. Die Norm ist seit 1983 zurückgezogen.
Wohnfläche in der Grundsteuererklärung angeben
Bei der Grundsteuererklärung tragen Sie die Wohnfläche in Quadratmetern ein. Die Angabe gehört zu den Gebäudedaten Ihrer Erklärung. Woher bekommen Sie die Zahl?
- Eine vorhandene Berechnung. Haben Sie oder der Voreigentümer eine Wohnflächenberechnung nach WoFlV, verwenden Sie diese.
- Bauunterlagen. Aus den Bauplänen lässt sich die Wohnfläche berechnen, wenn sie lichte Maße zeigen.
- Mietvertrag oder Exposé. Diese Angaben sind oft ungenau und aus anderen Normen gerechnet. Verlassen Sie sich nicht blind darauf.
- Eigenes Aufmaß. Sie messen und rechnen selbst, etwa mit unserer Excel-Vorlage.
Die Zahl ist die Grundlage für Ihre Steuer. Prüfen Sie sie, bevor Sie sie eintragen.
Wohnfläche in ELSTER eintragen
In ELSTER tragen Sie die Wohnfläche in der Anlage Grundstück ein, getrennt je Wohnung, wenn das Gebäude mehrere hat. Gefragt ist die Wohnfläche nach WoFlV. Keller, Garage und andere Nutzflächen gehören nicht in dieses Feld. Garagen und Stellplätze fragt das Formular gesondert ab. Bewahren Sie die Berechnung auf, aus der Ihre Zahl stammt. Fragt das Finanzamt nach, können Sie sie vorlegen.
Bundesmodell: So geht die Wohnfläche in den Wert ein
In den elf Ländern des Bundesmodells wird ein Wohngrundstück im Ertragswertverfahren bewertet. Das Finanzamt multipliziert die Wohnfläche mit einer typisierten Nettokaltmiete je Quadratmeter. Die Miete hängt vom Bundesland, der Gebäudeart, der Größe der Wohnung, dem Baujahr und der Mietniveaustufe der Gemeinde ab (§ 254 BewG, Anlage 39). Dazu kommen der Bodenwert und die weiteren Rechenschritte.
Eine zu große Wohnfläche erhöht daher den Rohertrag und damit den Grundsteuerwert. Das Verhältnis ist nicht so linear wie in Bayern, weil Miete und Bodenwert mitspielen. Der Zusammenhang bleibt aber: Jeder Quadratmeter zu viel erhöht Ihre Steuer.
Zubehörräume bleiben außer Ansatz. Garagen und Stellplätze werden mit einem Festwert von 35 € im Monat je Stellplatz berücksichtigt. Die Brutto-Grundfläche nach DIN 277 spielt bei Wohngrundstücken keine Rolle. Sie kommt im Bundesmodell nur im Sachwertverfahren vor, das für Geschäftsgrundstücke, gemischt genutzte Grundstücke und Teileigentum gilt.
Berlin, NRW, Sachsen, Thüringen und die anderen Bundesmodell-Länder
Ob Berlin, Nordrhein-Westfalen, Sachsen, Sachsen-Anhalt oder Thüringen: Wo das Bundesmodell gilt, ist die Wohnfläche nach WoFlV maßgeblich, und sie wird überall gleich berechnet. Sachsen und das Saarland weichen nur bei den Steuermesszahlen ab, nicht bei der Fläche.
Nordrhein-Westfalen (NRW). Die Wohnflächenberechnung für die Grundsteuer in NRW folgt dem Bundesmodell: Sie ermitteln die Wohnfläche nach WoFlV, und das Finanzamt bewertet sie mit der typisierten Nettokaltmiete.
Rheinland-Pfalz (RLP). Auch Rheinland-Pfalz wendet das Bundesmodell an. Die Wohnflächenberechnung für die Grundsteuer in RLP ist dieselbe Berechnung nach WoFlV wie in den anderen Ländern des Bundesmodells.
Bayern, Hamburg, Hessen, Niedersachsen: Wohnfläche mal Äquivalenzzahl
Diese vier Länder rechnen mit festen Beträgen je Quadratmeter: 0,04 € je m² Grundstück und 0,50 € je m² Gebäudefläche. Bei Wohnnutzung ist die Gebäudefläche die Wohnfläche. Für den Wohnflächenanteil gilt in Bayern eine Messzahl von 70 Prozent. Danach multipliziert die Gemeinde mit ihrem Hebesatz.
Beispiel Bayern: Ein Einfamilienhaus mit 83,09 m² Wohnfläche (unser Haus aus dem Rechenbeispiel) steht auf einem Grundstück mit 450 m². Der Hebesatz der Gemeinde beträgt 400 Prozent. Bayern rundet die Flächen auf volle Quadratmeter ab (Art. 2 Abs. 5 BayGrStG), hier auf 83 m².
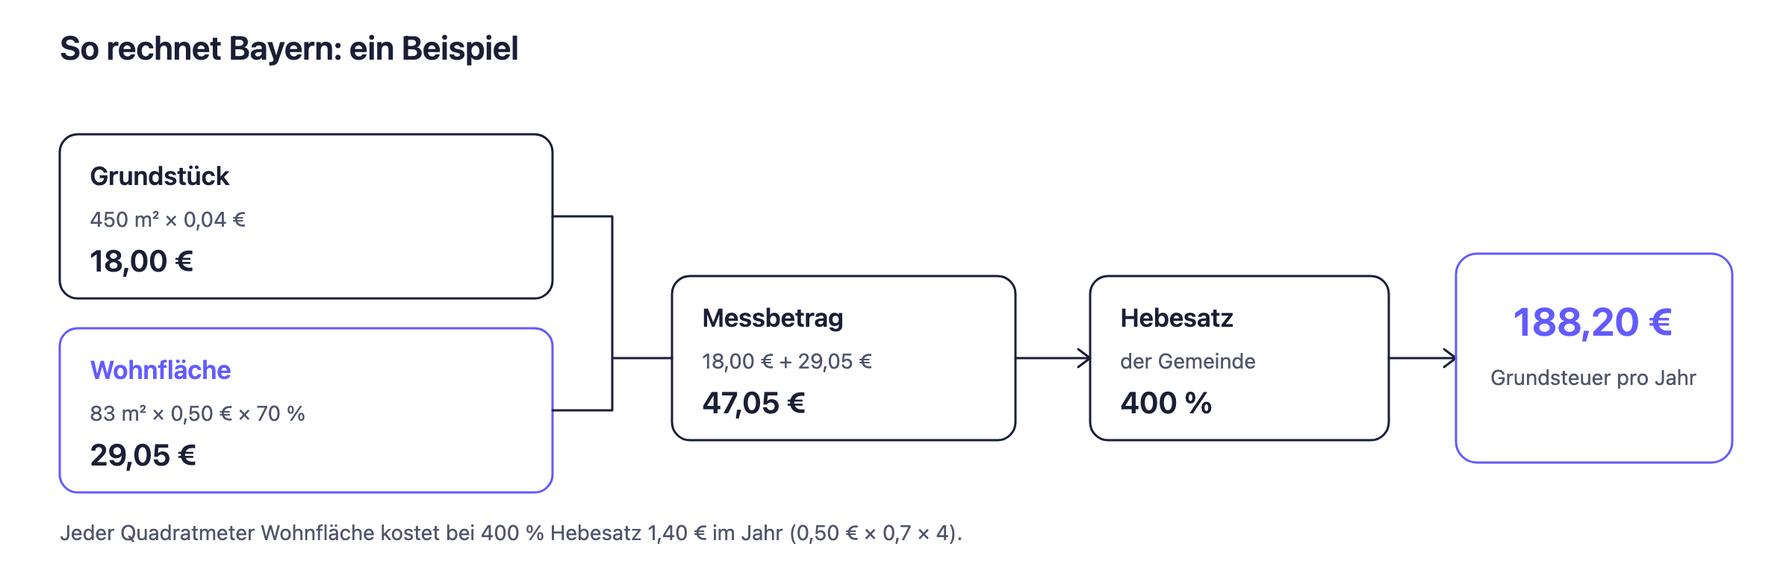
| Schritt | Rechnung | Ergebnis |
|---|---|---|
| Grundstück | 450 m² × 0,04 € | 18,00 € |
| Wohnfläche | 83 m² × 0,50 € × 70 % | 29,05 € |
| Grundsteuermessbetrag | 18,00 € + 29,05 € | 47,05 € |
| Grundsteuer pro Jahr | 47,05 € × 400 % | 188,20 € |
Bei einem Hebesatz von 400 Prozent kostet jeder Quadratmeter Wohnfläche 1,40 € im Jahr (0,50 € × 0,7 × 4). Hätten Sie statt der Wohnfläche die ungewichtete Grundfläche aller Räume mit 98,34 m² (abgerundet 98 m²) angegeben, wären es rund 21 € im Jahr mehr, und zwar jedes Jahr.
Bei großen Grundstücken rechnet Bayern günstiger. Dient das Gebäude mindestens zu 90 Prozent der Wohnnutzung, wird die Fläche, die das Zehnfache der Wohnfläche übersteigt, nur mit 0,02 € je m² statt mit 0,04 € angesetzt (Art. 3 Abs. 1 Satz 2 Nr. 1 BayGrStG). Beispiel: 160 m² Wohnfläche auf 2.000 m² Grundstück. Die ersten 1.600 m² zählen mit 0,04 €, das sind 64 €, die übrigen 400 m² mit 0,02 €, das sind 8 €. Der Grundstücksanteil beträgt zusammen 72 € statt 80 €.
Dient ein Gebäudeteil nicht Wohnzwecken, etwa ein Büro oder ein Laden im Erdgeschoss, ist die Nutzfläche maßgeblich. Sie wird nach dem Anwendungserlass zum BayGrStG insbesondere nach der DIN 277 bestimmt (AEBayGrSt Nr. 3.2.1.5). Eine anteilige Anrechnung wie in der WoFlV, etwa für Dachschrägen und Balkone, kennt die DIN 277 nicht. Für solche Flächen gilt deshalb nicht der Hebel der Wohnflächenberechnung.
Wichtige Besonderheiten bei Garagen und kleinen Gebäuden:
- Bayern und Niedersachsen: Garagen im räumlichen Zusammenhang mit der Wohnnutzung bleiben bis 50 m² außer Ansatz, Nebengebäude von untergeordneter Bedeutung bis 30 m². Ein Grundstück gilt als unbebaut, wenn die Gebäude insgesamt weniger als 30 m² Fläche haben (Art. 2 Abs. 2 bis 4 BayGrStG, § 3 Abs. 2 bis 4 NGrStG).
- Hamburg: Nach den Angaben der Finanzbehörde gelten dieselben Grenzen: 50 m² für Garagen, 30 m² für Nebengebäude, 30 m² Gesamtfläche für die Einstufung als unbebaut.
- Hessen: Nach dem Anwendungserlass bleibt eine Garage im räumlichen Zusammenhang mit der Wohnnutzung ungeachtet ihrer Größe außer Ansatz. Nebengebäude mit einer Gebäudefläche von jeweils unter 30 m² bleiben außer Ansatz, ebenso die Gebäudefläche aller Gebäude zusammen, wenn sie unter 30 m² liegt.
Hamburg ergänzt eine Ermäßigung für die normale Wohnlage. Hessen und Niedersachsen multiplizieren mit einem Lage-Faktor, der sich aus dem Bodenrichtwert der Lage im Vergleich zum durchschnittlichen Bodenrichtwert ergibt.
Baden-Württemberg: Die Wohnfläche spielt keine Rolle
Baden-Württemberg wendet ein modifiziertes Bodenwertmodell an. Der Grundsteuerwert ergibt sich aus der Grundstücksfläche und dem Bodenrichtwert. Die Größe des Hauses geht nicht in den Wert ein. Eine Wohnflächenberechnung brauchen Sie für die Grundsteuer dort nicht.
Neue Grundsteuer und Grundsteuerreform: Was gilt für die Wohnfläche?
Die Grundsteuerreform geht auf das Urteil des Bundesverfassungsgerichts vom 10. April 2018 zurück (1 BvL 11/14 u. a.), das die bisherigen Einheitswerte für verfassungswidrig erklärte. Das Grundsteuer-Reformgesetz (BGBl. I 2019 S. 1794) schuf das Bundesmodell. Daneben dürfen die Länder abweichende Modelle regeln (Art. 72 Abs. 3 Satz 1 Nr. 7 GG). Die neue Grundsteuer wird seit dem 1. Januar 2025 erhoben.
Für die Wohnflächenberechnung zur neuen Grundsteuer bedeutet das: Die Wohnflächenverordnung blieb unverändert. Neu ist, dass die Wohnfläche in fünf der sechs Modelle zur Eingangsgröße der Steuer wurde. Wer seine Wohnfläche für die Grundsteuerreform berechnen oder prüfen will, rechnet deshalb nach denselben Regeln wie für Miete oder Kauf. Rechtsstand dieses Abschnitts: 31. Oktober 2026.
Wohnfläche und Steuer: Wo die Fläche sonst noch zählt
Bei der Frage „Wohnfläche und Steuer" geht es fast immer um die Grundsteuer. Dort ist die Wohnfläche in den meisten Ländern die zentrale Größe. Außerhalb der Steuern dient sie als Umlageschlüssel für die Betriebskosten (§ 556a BGB) und als Preisbasis in Miet- und Kaufverträgen. Mehr zum Zusammenhang von Wohnfläche und Mietvertrag finden Sie im Beitrag Wohnfläche im Mietvertrag.
Arbeitszimmer. Für das häusliche Arbeitszimmer verteilt das Finanzamt die Kosten meist nach dem Verhältnis der Fläche des Arbeitszimmers zur gesamten Wohnfläche. Nebenräume wie der Keller zählen dabei nicht zur Wohnfläche.
Zensus 2022. Für die Gebäude- und Wohnungszählung mussten Eigentümer die Wohnfläche angeben. Eine bestimmte Berechnungsart war nicht vorgeschrieben. Die Angaben aus dem Zensus dürfen nicht an das Finanzamt weitergegeben werden und haben mit der Grundsteuer nichts zu tun.
Kann ich eine alte Wohnflächenberechnung weiterverwenden?
Ja, unter einer Bedingung: Haben Sie eine Berechnung nach der Zweiten Berechnungsverordnung (II. BV), die vor dem 1. Januar 2004 erstellt wurde, bleibt sie nach § 5 WoFlV gültig, solange Sie nichts umgebaut haben. Für das Bundesmodell lässt der Anwendungserlass der Finanzverwaltung eine ältere Berechnung nach der II. BV ausdrücklich zu, wenn seit dem 31. Dezember 2003 keine baulichen Änderungen erfolgt sind. In Hessen lässt der Anwendungserlass eine nach der II. BV ermittelte Wohnfläche aus Vereinfachungsgründen zu, wenn noch keine Berechnung nach der WoFlV erfolgt ist und sich die Fläche seitdem nicht verändert hat. Prüfen Sie für Ihr Bundesland, ob die Finanzverwaltung dort dieselbe Linie verfolgt.
Nach einem Umbau müssen Sie die Wohnfläche nach WoFlV neu ermitteln.
Die II. Berechnungsverordnung erlaubte bei Einfamilienhäusern einen Abzug von bis zu 10 Prozent. Für eine neue Berechnung gilt er nicht, sie folgt der WoFlV ohne Abzug.
Wann Sie die Fläche neu melden müssen
Ändert sich die Wohnfläche, etwa durch einen Dachausbau, einen Anbau, einen Wintergarten oder eine Nutzungsänderung, müssen Sie das dem Finanzamt anzeigen. Die Frist endet im Bundesmodell nach § 228 Abs. 2 BewG, in Bayern nach Art. 6 Abs. 5 BayGrStG und in Niedersachsen nach § 9 Abs. 4 NGrStG jeweils am 31. März des Folgejahres. Für Hamburg nennt die Finanzbehörde dieselbe Frist. In Hessen und Baden-Württemberg prüfen Sie die Frist bitte im Landesgesetz.
Bei Umbauten lohnt es sich, die Berechnung gleich mit den Plänen des Architekten zu erstellen.
Was tun, wenn die Wohnfläche im Bescheid falsch ist?
Liegt Ihnen ein Bescheid vor, vergleichen Sie die angesetzte Wohnfläche mit Ihrer Berechnung. Entscheidend ist, gegen welchen Bescheid Sie vorgehen.
Einspruch nur gegen den Bescheid des Finanzamts. Die Fläche steckt im Bescheid des Finanzamts: im Bundesmodell im Grundsteuerwertbescheid (§ 219 BewG), in Bayern im Feststellungsbescheid über die Flächen (Art. 6 Abs. 2 BayGrStG). Der Grundsteuerbescheid der Gemeinde mit Hebesatz und Zahlbetrag folgt diesen Bescheiden. Nach § 351 Abs. 2 AO lassen sich Entscheidungen im Bescheid des Finanzamts nur durch Einspruch gegen genau diesen Bescheid angreifen, nicht durch Einspruch gegen den Bescheid der Gemeinde. Gegen eine falsche Fläche hilft der Einspruch gegen den Gemeindebescheid deshalb nicht. Das zuständige Finanzamt steht auf dem Bescheid.
Die Frist beträgt einen Monat nach Bekanntgabe des Bescheids (§ 355 Abs. 1 AO). Fügen Sie Ihre nachvollziehbare Berechnung bei: eine raumweise Aufstellung mit lichten Maßen und Anrechnungsfaktoren überzeugt das Finanzamt eher als eine bloße Summe.
Was gilt, wenn die Einspruchsfrist abgelaufen ist? Der Bescheid ist dann bestandskräftig. Ein Fehler bei der Fläche lässt sich trotzdem korrigieren, aber nur für die Zukunft:
- Bundesmodell: Das Finanzamt schreibt den Grundsteuerwert zur Beseitigung eines Fehlers der letzten Feststellung fort (§ 222 Abs. 3 BewG) und setzt danach den Grundsteuermessbetrag neu fest (§ 17 Abs. 1 und 2 GrStG). Die Gemeinde passt ihren Bescheid an. Einen Antrag sieht das Gesetz nicht vor: Das Finanzamt muss tätig werden, sobald ihm der Fehler bekannt wird (§ 222 Abs. 4 Satz 1 BewG). Teilen Sie ihm den Fehler deshalb mit Ihrer Berechnung mit. Die Korrektur wirkt ab Beginn des Kalenderjahres, in dem das Finanzamt den Fehler erfährt (§ 222 Abs. 4 Satz 3 Nr. 2 BewG, § 17 Abs. 3 Nr. 3 GrStG). Führt sie zu einem höheren Wert, wirkt sie frühestens ab dem Jahr, in dem der neue Bescheid ergeht. Für frühere Jahre gibt es keine Rückwirkung.
- Bayern: Das Finanzamt schreibt die Flächen auch zur Beseitigung eines Fehlers der letzten Feststellung fort (Art. 6 Abs. 3 Satz 2 BayGrStG) und setzt den Messbetrag neu fest, wenn die letzte Veranlagung fehlerhaft ist (Art. 7 Abs. 1 Satz 2 BayGrStG). Im Übrigen gelten die Vorschriften des Bewertungsgesetzes und des Grundsteuergesetzes sinngemäß (Art. 6 Abs. 4, Art. 7 Abs. 1 Satz 5 BayGrStG).
- Niedersachsen: Das Landesgesetz sieht dieselbe Fehlerfortschreibung der Flächen vor (§ 8 Abs. 3 Satz 4 NGrStG).
- Hamburg, Hessen, Baden-Württemberg: Auch hier lassen sich Fehler nachträglich korrigieren. Die Einzelheiten regeln die Landesgesetze. In Hessen steckt die Fläche im Grundsteuermessbescheid, weil es dort keinen gesonderten Feststellungsbescheid gibt. Fragen Sie in diesen Ländern bei Ihrem Finanzamt nach.
- Schreib- und Rechenfehler: Offenbare Unrichtigkeiten im Bescheid kann das Finanzamt jederzeit berichtigen (§ 129 AO).
Eine Korrektur für Jahre vor dem Wirkungszeitpunkt sehen diese Vorschriften nicht vor. Je früher Sie die Fläche prüfen, desto besser.
Aktueller Rechtsstand
Die Grundsteuerreform ist gerichtlich noch nicht vollständig geklärt, aber die Richtung ist erkennbar (Stand: 25. Oktober 2026):
- Bundesmodell: Der Bundesfinanzhof hat die Ertragswertvorschriften des Bundesmodells für Wohnungseigentum am 12. November 2025 für verfassungsgemäß gehalten (II R 25/24, II R 31/24, II R 3/25). Gegen die Urteile II R 25/24 und II R 3/25 sind Verfassungsbeschwerden beim Bundesverfassungsgericht anhängig (1 BvR 551/26 und 1 BvR 472/26).
- Baden-Württemberg: Der Bundesfinanzhof hat das Bodenwertmodell am 22. April 2026 bestätigt (II R 26/24, II R 27/24). Auch dagegen sind Verfassungsbeschwerden anhängig.
- Bayern: Das Finanzgericht München hat das Flächenmodell am 25. Juni 2025 bestätigt (4 K 2077/24, Eigentumswohnung mit Tiefgaragenstellplatz) und die Revision zugelassen. Ein Aktenzeichen für diese Revision ist nicht veröffentlicht. Beim Bundesfinanzhof sind zwei andere bayerische Verfahren anhängig: II R 33/25 (Vorinstanz 4 K 702/24, Einfamilienhaus mit Garage) und II R 40/25 (Vorinstanz 4 K 164/25).
- Hamburg und Hessen: Der Bundesfinanzhof verhandelt am 11. November 2026 mündlich über das Hamburger Grundsteuergesetz (II R 15/25) und das Hessische Grundsteuergesetz (II R 12/25). Ein Urteil wird an diesem Tag noch nicht verkündet.
- Niedersachsen: Das Verfahren ist beim Bundesfinanzhof anhängig (II R 21/26).
Für Ihre Steuererklärung ändert das zunächst nichts: Sie müssen die Fläche so angeben, wie das geltende Gesetz es verlangt.
Häufige Fragen
Welche Fläche zählt bei der Grundsteuer?
In den meisten Ländern die Wohnfläche nach WoFlV. In Baden-Württemberg zählt stattdessen die Grundstücksfläche mit dem Bodenrichtwert.
Wie berechne ich die Wohnfläche für die Grundsteuer?
Nach der Wohnflächenverordnung: lichte Maße, Anrechnungsfaktoren von 100, 50, 25 und 0 Prozent, Zubehörräume nicht mitrechnen.
Zählen Keller und Garage zur Wohnfläche bei der Grundsteuer?
Nein. Zubehörräume bleiben außer Ansatz. Garagen werden im Bundesmodell über einen Festwert erfasst und in den Flächenländern bis zu bestimmten Größen nicht angesetzt.
Muss ich die Wohnfläche neu berechnen, wenn ich schon eine Berechnung habe?
Nur wenn Sie umgebaut haben oder die alte Berechnung nicht nach II. BV oder WoFlV erstellt wurde. Eine Berechnung nach II. BV aus der Zeit vor 2004 bleibt bei unveränderter Bausubstanz gültig.
Wann muss ich eine Änderung der Wohnfläche melden?
In der Regel bis zum 31. März des Folgejahres, in dem die Änderung eingetreten ist.
Gegen welchen Bescheid lege ich Einspruch ein, wenn die Wohnfläche falsch ist?
Gegen den Bescheid des Finanzamts, der die Fläche enthält (im Bundesmodell der Grundsteuerwertbescheid), nicht gegen den Grundsteuerbescheid der Gemeinde. Die Frist beträgt einen Monat nach Bekanntgabe (§ 355 AO, § 351 Abs. 2 AO).
Was gilt, wenn die Einspruchsfrist abgelaufen ist?
Dann kann das Finanzamt den Fehler durch eine Fortschreibung beseitigen (im Bundesmodell § 222 Abs. 3 BewG, in Bayern Art. 6 Abs. 3 BayGrStG). Die Korrektur wirkt ab dem Kalenderjahr, in dem das Finanzamt den Fehler erfährt, nicht rückwirkend.
Was kostet jeder Quadratmeter Wohnfläche in Bayern bei der Grundsteuer?
Bei einem Hebesatz von 400 Prozent 1,40 € im Jahr (0,50 € × 0,7 × 4). Der Wert steigt und fällt mit dem Hebesatz Ihrer Gemeinde.
Wo trage ich die Wohnfläche in ELSTER ein?
In der Anlage Grundstück, getrennt je Wohnung. Gefragt ist die Wohnfläche nach WoFlV, ohne Keller und Garage.
Gilt für die Grundsteuer in Berlin, NRW, Sachsen und Thüringen die WoFlV?
Ja. In allen Ländern mit Bundesmodell ist die Wohnfläche nach WoFlV maßgeblich. Sachsen und das Saarland weichen nur bei den Steuermesszahlen ab.
Brauche ich für die Grundsteuer eine Berechnung nach DIN 283?
Nein. Maßgeblich ist die WoFlV. Eine alte Berechnung nach der II. BV können Sie weiterverwenden, solange nicht umgebaut wurde.
Wie berechne ich die Wohnfläche für die Grundsteuer in Bayern?
Ermitteln Sie die Wohnfläche nach der Wohnflächenverordnung, auf die Art. 2 Abs. 1 BayGrStG verweist. Setzen Sie Balkon und Terrasse in der Regel mit 25 % an und runden Sie die Summe auf volle Quadratmeter ab (Art. 2 Abs. 5 BayGrStG). Das Rechenbeispiel steht im Abschnitt zu Bayern oben.
Zählt die Terrasse in Bayern für die Grundsteuer zur Wohnfläche?
Ja, mit ihrem Anteil nach der WoFlV, in der Regel 25 %. Das Beispiel mit der Wirkung auf die Steuer steht im Ratgeber Zählt der Balkon zur Wohnfläche?, dort auch die überdachte Terrasse.
Wie funktioniert die Wohnflächenberechnung für die Grundsteuer in NRW?
Wie in allen Ländern des Bundesmodells: Wohnfläche nach WoFlV, Keller und Garage bleiben außen vor, Balkon und Terrasse zählen in der Regel zu 25 %. Das Finanzamt bewertet die Fläche mit der typisierten Nettokaltmiete.
Wie berechne ich die Wohnfläche für die Grundsteuer in Rheinland-Pfalz (RLP)?
Auch in Rheinland-Pfalz nach der WoFlV. Rheinland-Pfalz gehört zum Bundesmodell. Die Wohnflächenberechnung ist dieselbe wie in NRW oder Berlin.
Kann ich die Wohnfläche für die Grundsteuer selbst berechnen?
Ja. Maßgeblich ist die Wohnfläche nach der WoFlV (in Bayern ausdrücklich im Gesetz, Art. 2 Abs. 1 BayGrStG, im Bundesmodell nach den Anwendungserlassen der Finanzverwaltung), und die WoFlV schreibt nicht vor, wer rechnen darf. Wenn Sie selbst rechnen, arbeiten Sie raumweise mit lichten Maßen und bewahren die Aufstellung auf. Eine Anleitung mit Vorlage steht im Beitrag Wohnfläche selbst berechnen.
Muss ich wegen der Grundsteuerreform die Wohnfläche neu berechnen?
Nur wenn Sie keine verwertbare Berechnung haben oder seit der letzten Berechnung umgebaut haben. Eine Berechnung nach WoFlV oder eine unveränderte Berechnung nach der II. BV aus der Zeit vor 2004 können Sie weiterverwenden.
Wie wirkt sich die neue Grundsteuer auf die Wohnflächenberechnung aus?
Die Berechnungsregeln der WoFlV ändern sich nicht. Die Wohnfläche ist aber in fünf der sechs Modelle zur Eingangsgröße der Steuer geworden, daher lohnt sich eine nachvollziehbare Berechnung.
Wie berechne ich die Wohnfläche für die Grundsteuer B?
Die Grundsteuer B ist die Grundsteuer für Grundstücke, dazu gehören Wohngebäude und Eigentumswohnungen. Die Grundsteuer A betrifft Betriebe der Land- und Forstwirtschaft (§ 25 Abs. 4 GrStG). Für die Wohnfläche gilt dasselbe wie oben: In den meisten Ländern wird sie nach der WoFlV berechnet, in Baden-Württemberg wird sie nicht benötigt.
Sie brauchen eine Wohnfläche, die das Finanzamt nachvollziehen kann?
Wunderloop berechnet Ihre Wohnfläche nach WoFlV mit raumweiser Aufstellung und Architektenstempel, ab 128 € inkl. USt., ohne Vor-Ort-Termin. Zur Wohnflächenberechnung
Quellen und Rechtsgrundlagen
- § 254 BewG, Ermittlung des Grundsteuerwerts und Anlage 39 BewG
- § 228 BewG, Anzeigepflicht
- § 15 GrStG, Steuermesszahl
- Bayerisches Grundsteuergesetz (BayGrStG)
- Niedersächsisches Grundsteuergesetz (NGrStG)
- Hessen: Anwendungserlass zum Hessischen Grundsteuergesetz
- Hamburg: FAQ der Finanzbehörde zur Grundsteuer
- Bundesfinanzhof: Im Fokus Grundsteuer
- FG München, Urteil vom 25. Juni 2025, 4 K 2077/24
- Wohnflächenverordnung (WoFlV)
- Art. 2 BayGrStG, Maßgebliche Flächen
- Bundesverfassungsgericht, Urteil vom 10. April 2018, 1 BvL 11/14 u. a.; Grundsteuer-Reformgesetz, BGBl. I 2019 S. 1794