Rechtsgrundlage: § 2 Abs. 2 Nr. 2, § 3 und § 4 Nr. 4 Wohnflächenverordnung (WoFlV) · Gesetzestext
Autoren: Stefan Kratzert, Architekt · Karyna Ladutska, Architektin · Ruslan Luarsabov, Bauingenieur
Balkon, Loggia, Dachgarten, Terrasse: In der Regel 25 %
Die Wohnflächenverordnung zählt Außenflächen zur Wohnfläche, aber nur zu einem Teil. Zwei Vorschriften greifen ineinander:
- § 2 Abs. 2 Nr. 2 WoFlV: Balkone, Loggien, Dachgärten und Terrassen gehören zur Wohnfläche, wenn sie ausschließlich zu der Wohnung gehören.
- § 4 Nr. 4 WoFlV: Ihre Grundflächen sind in der Regel zu einem Viertel, höchstens jedoch zur Hälfte anzurechnen.
Die Regel lautet also 25 %. Die 50 % sind eine Obergrenze, kein Standard. Eine Anrechnung zu 100 % sieht die Verordnung nicht vor. Die Anrechnung von Balkonen ist eine von mehreren Regeln der Verordnung. Den Gesamtüberblick finden Sie in Wohnflächenverordnung (WoFlV) erklärt.
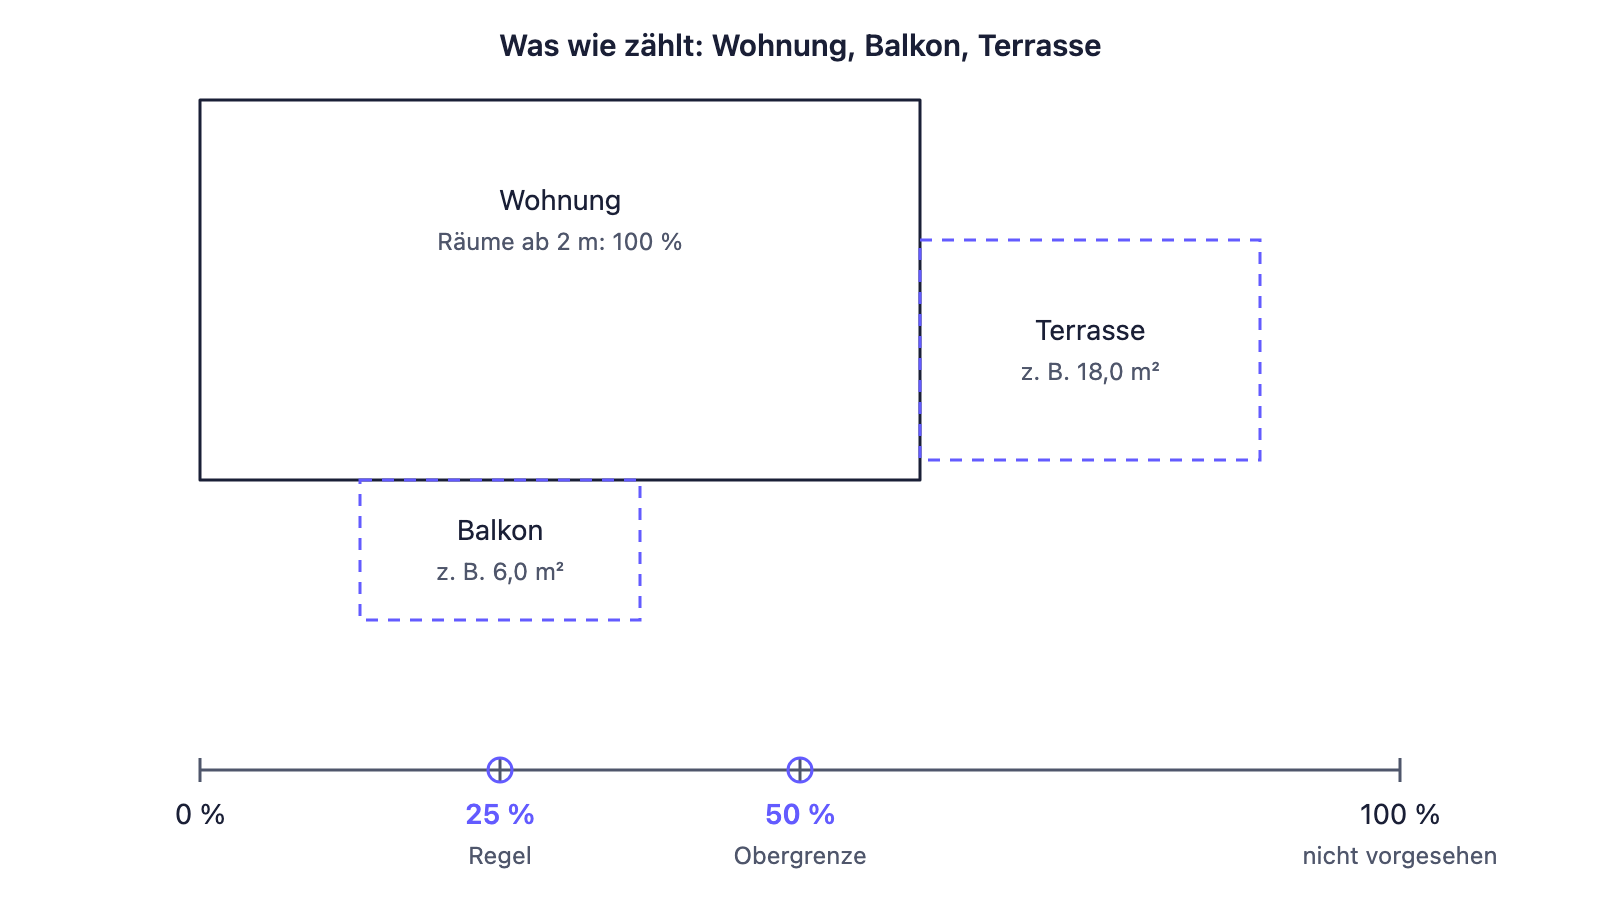
Der Satz „ausschließlich zur Wohnung" ist wichtig: Ein Gemeinschaftsbalkon oder eine gemeinsam genutzte Dachterrasse gehört nicht zu einer einzelnen Wohnung und zählt deshalb auch nicht zu ihrer Wohnfläche.
Balkon und Terrasse richtig angesetzt
Wir rechnen Ihre Wohnfläche nach Ihren Plänen Raum für Raum nach WoFlV, mit Balkon, Loggia und Terrasse, stempeln als Architekt und liefern ab 128 € (inkl. USt.) zum Festpreis, in der Regel innerhalb von 3 Werktagen ab Eingang Ihrer Unterlagen.
Wohnfläche inklusive Balkon korrekt berechnen lassen
Balkon, Loggia, Terrasse: Was ist der Unterschied?
Die WoFlV nennt vier Außenflächentypen und behandelt sie gleich:
| Typ | übliches Merkmal (in der WoFlV nicht definiert) | Anrechnung nach WoFlV |
|---|---|---|
| Balkon | auskragende oder vorgestellte Platte, nach außen offen | in der Regel 25 %, höchstens 50 % |
| Loggia | in den Baukörper eingeschnitten, seitlich begrenzt | in der Regel 25 %, höchstens 50 % |
| Dachgarten / Dachterrasse | Fläche auf einem Dach, der Wohnung zugeordnet | in der Regel 25 %, höchstens 50 % |
| Terrasse | meist ebenerdig am Haus | in der Regel 25 %, höchstens 50 % |
Die Verordnung unterscheidet bei der Anrechnung nicht zwischen den Typen. Die Abgrenzung spielt deshalb für die Prozentzahl keine Rolle, wohl aber dafür, ob die Fläche überhaupt Teil der Wohnung ist.
Ein Wintergarten ist dagegen kein Außenbereich, sondern ein geschlossener Raum mit eigener Regel. Wie er angerechnet wird, steht im Beitrag Was zählt zur Wohnfläche? Raum für Raum.
Balkon in der Wohnflächenberechnung: messen und rechnen
Die Grundfläche der Außenfläche ermitteln Sie wie bei jedem anderen Raum: nach den lichten Maßen zwischen den begrenzenden Bauteilen (§ 3 Abs. 1 WoFlV). Bei Balkonen sind das typischerweise die Außenwand und die Brüstung, bei Terrassen oft der bauliche Abschluss, etwa die Belagskante. Fehlen begrenzende Bauteile, legt die Verordnung den baulichen Abschluss zugrunde.
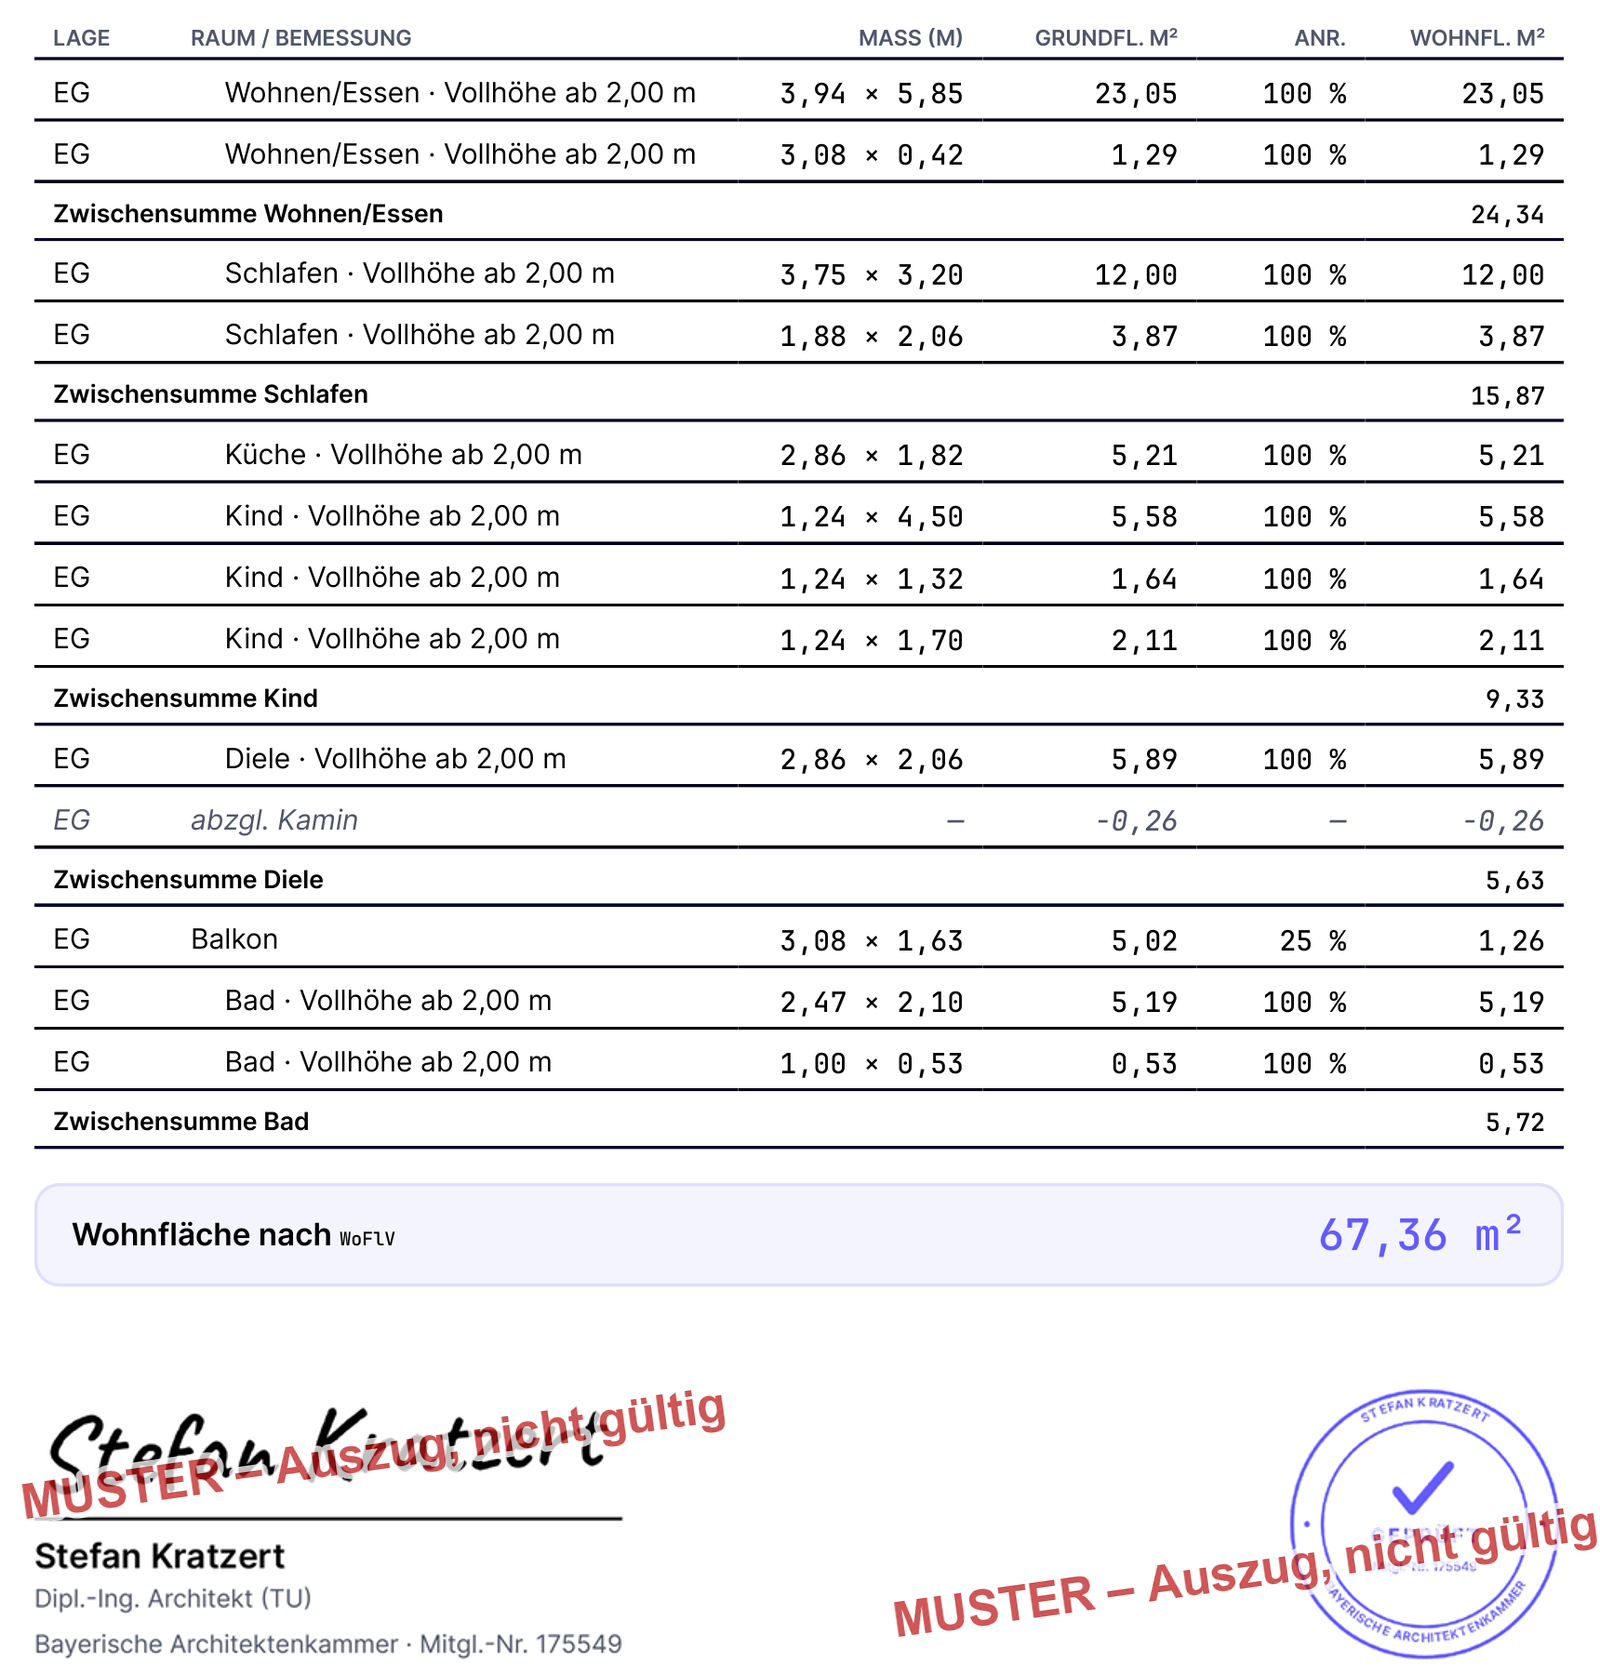
Gemessen wird wie bei Innenräumen nach lichten Maßen (§ 3 Abs. 1 WoFlV): beim Balkon von der Hauswand bis zur Innenseite der Brüstung oder des Geländers, bei der Terrasse ohne begrenzende Bauteile bis zum baulichen Abschluss, etwa der Kante des Belags. Die so ermittelte Grundfläche setzen Sie in der Regel mit einem Viertel an. In der Berechnung stehen Grundfläche und angerechneter Anteil nebeneinander, zum Beispiel „Balkon 6,72 m², davon 25 % = 1,68 m²“. So sieht jeder, welche Fläche gemessen und welcher Anteil angerechnet wurde.
Rechenbeispiel (Beispielwerte): Eine Wohnung hat in ihren Innenräumen 74,00 m² anrechenbare Grundfläche, dazu einen Balkon mit 3,00 m × 2,00 m und eine Terrasse mit 6,00 m × 3,00 m.
| Fläche | Grundfläche | Anrechnung | Wohnfläche |
|---|---|---|---|
| Innenräume | 74,00 m² | 100 % | 74,00 m² |
| Balkon 3,00 × 2,00 m | 6,00 m² | 25 % | 1,50 m² |
| Terrasse 6,00 × 3,00 m | 18,00 m² | 25 % | 4,50 m² |
| Wohnfläche gesamt | 80,00 m² |
Wird die Terrasse stattdessen mit der Obergrenze von 50 % angesetzt, steigt ihr Anteil auf 9,00 m² und die Wohnfläche auf 84,50 m². Der Unterschied von 4,50 m² entsteht allein durch den Prozentsatz.
Terrasse: Zählt sie zur Wohnfläche?
Ja, sofern sie ausschließlich zur Wohnung gehört. Sie zählt dann wie ein Balkon mit in der Regel 25 %.
Zwei Punkte führen häufig zu Missverständnissen:
- Sichtschutz ist keine Voraussetzung. In der WoFlV steht die „Terrasse". Eine Sichtbegrenzung durch Wände oder Bepflanzung fordert der Text nicht.
- Gartenfläche ist keine Terrasse. Die Rasenfläche vor dem Haus zählt nicht zur Wohnfläche, weil sie keine Grundfläche eines Raumes oder einer der genannten Außenflächen ist.
Der Text der Verordnung enthält außerdem keine Obergrenze für die Größe einer Terrasse. Auch eine sehr große Terrasse wird in der Regel mit einem Viertel angerechnet. Sie führt nicht automatisch zu einer höheren Quote.
Terrasse bei der Eigentumswohnung: Sondernutzungsrecht
Bei einer Eigentumswohnung gehört die Terrasse oft zum Gemeinschaftseigentum, die Wohnung hat aber ein Sondernutzungsrecht daran. Da die Terrasse damit ausschließlich von dieser Wohnung genutzt wird, wird sie in der Praxis wie eine eigene Terrasse angesetzt, in der Regel zu 25 %. Flächen, die alle Eigentümer nutzen dürfen, zählen nicht. Maßgeblich sind die Teilungserklärung und der Aufteilungsplan.
25 oder 50 Prozent: Wann gilt der höhere Ansatz?
Die WoFlV sagt: „in der Regel zu einem Viertel, höchstens jedoch zur Hälfte". Welche Kriterien einen höheren Ansatz rechtfertigen, nennt sie nicht. Die Entscheidung liegt beim Berechnenden und sollte nachvollziehbar begründet sein.
In der Praxis werden häufig diese Aspekte herangezogen:
- Ausrichtung nach Süden, Westen oder Südwesten
- besonders ruhige Lage oder Blick ins Grüne
- wirksamer Sicht- und Witterungsschutz
- hochwertige Ausstattung, etwa Belag oder Markise
- eine Größe, die über einen einzelnen Stuhl hinaus echte Nutzung zulässt
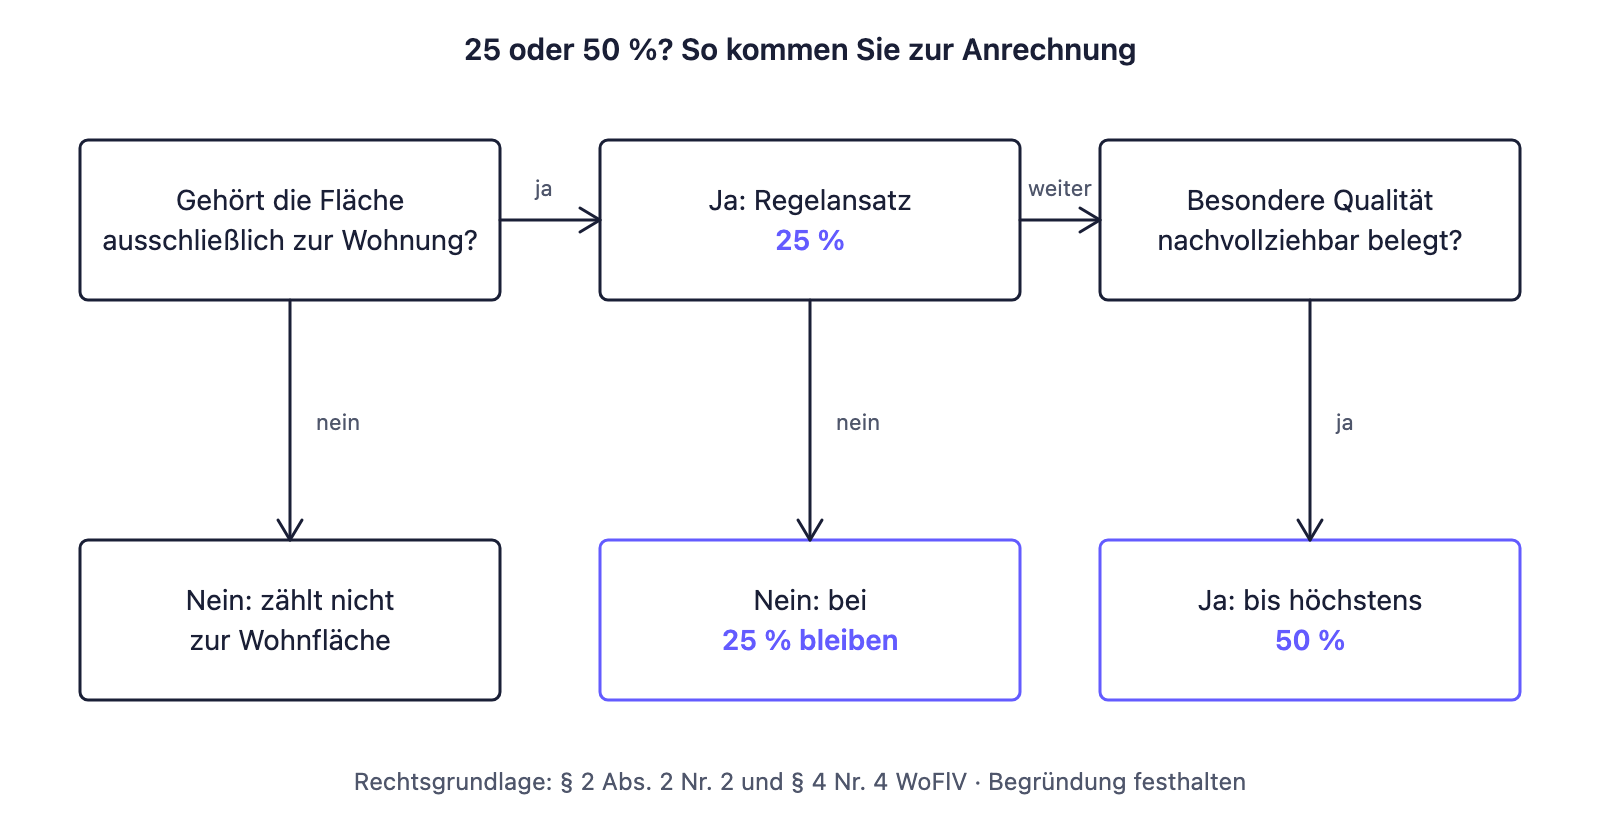
Diese Kriterien stammen aus der Praxis, nicht aus dem Verordnungstext. Wer 50 % ansetzt, sollte die Gründe schriftlich festhalten. Wer unsicher ist, bleibt bei 25 %, denn das ist der Regelfall.
Vereinbaren Mieter und Vermieter oder Käufer und Verkäufer ausdrücklich eine andere Berechnungsart, geht diese Vereinbarung vor. Das ist keine Anrechnung nach WoFlV mehr und sollte im Vertrag klar so benannt werden.
In unseren Berechnungen ist 25 % der Standard. Einen höheren Ansatz bis 50 % weisen wir nur aus, wenn er begründet ist, etwa durch eine vertragliche Vereinbarung, und vermerken den Grund in der Berechnung.
Überdachte, überdeckte und besondere Flächen
Ob eine Terrasse oder Dachterrasse überdacht ist oder nicht, ändert den Ansatz nicht: Beide zählen in der Regel zu 25 %. Die WoFlV unterscheidet nicht nach Überdachung. Ein überdachter Balkon oder eine überdachte Terrasse fällt weiterhin unter § 4 Nr. 4 WoFlV und wird in der Regel mit 25 % angerechnet. Eine Überdachung kann ein Argument für einen höheren Ansatz sein, ist es aber nicht automatisch.
Wird eine Loggia oder ein Balkon dagegen vollständig verglast und zu einem nach allen Seiten geschlossenen Raum, ist es kein Balkon mehr, sondern kann ein Wintergarten sein. Dann gelten andere Regeln, die vor allem von der Beheizbarkeit abhängen.
Dachterrassen und Dachgärten sind in der Verordnung ausdrücklich genannt und gleich behandelt. Hat die Wohnung zusätzlich Räume mit Dachschräge, gilt für diese die Höhenstaffel: Wohnfläche bei Dachschräge berechnen.
Überdachte Terrasse und überdachter Balkon: Wohnflächenberechnung und Grundsteuer
Eine überdachte Terrasse zählt zur Wohnfläche wie eine offene: in der Regel zu 25 %, höchstens zu 50 % (§ 4 Nr. 4 WoFlV). Die Überdachung allein ändert daran nichts, denn die Verordnung unterscheidet nur nach der Art der Fläche, nicht nach dem Dach darüber. Das gilt für die Wohnflächenberechnung beim überdachten Balkon genauso. Die Grenze ist erreicht, wenn der überdachte Bereich nach allen Seiten geschlossen wird, etwa durch eine Verglasung rundum: Dann ist es ein Wintergarten (§ 2 Abs. 2 Nr. 1, § 4 Nr. 3 WoFlV, siehe unten).
Für die Grundsteuer ändert die Überdachung ebenfalls nichts. Wo Ihr Land die Wohnfläche nach WoFlV verwendet, zählt die überdachte Terrasse wie jede andere Terrasse mit ihrem Anteil. Wie das in Bayern aussieht, zeigt der Abschnitt zur Grundsteuer weiter unten.
Wintergarten: Wohnfläche berechnen
Ein Wintergarten ist ein nach allen Seiten geschlossener Raum und gehört zur Wohnfläche, wenn er ausschließlich zur Wohnung gehört (§ 2 Abs. 2 Nr. 1 WoFlV). Die Wohnfläche für einen Wintergarten berechnen Sie wie die eines Raums: Grundfläche nach lichten Maßen, dann der Anteil. Beheizbar und mit mindestens 2 m lichter Höhe zählt er zu 100 %, unbeheizbar zu 50 % (§ 4 Nr. 1 und 3 WoFlV).
Beispiel (Beispielwerte): Ein Wintergarten mit 4,00 m × 3,00 m hat 12,00 m² Grundfläche. Unbeheizbar ergibt das 6,00 m² Wohnfläche, beheizbar 12,00 m². Eine offene Terrasse derselben Größe käme dagegen nur auf 3,00 m².
Wird eine Loggia oder ein Balkon nachträglich verglast, muss die Fläche neu eingestuft und berechnet werden (§ 3 Abs. 4 WoFlV). Alle Einzelregeln zur Beheizbarkeit stehen im Beitrag Was zählt zur Wohnfläche? Raum für Raum.
Typische Fehler bei Balkon und Terrasse
- Rohbaumaß statt lichtem Maß. Gemessen wird zwischen den begrenzenden Bauteilen (§ 3 Abs. 1 WoFlV), nicht über Außenkanten der Platte.
- 50 % ohne Begründung. Der Regelansatz ist 25 %. Wer mehr ansetzt, sollte die Qualität der Fläche dokumentieren.
- Gemeinschaftsflächen mitgerechnet. Zählen darf nur, was ausschließlich zur Wohnung gehört.
- Verglaste Loggia weiter als Balkon gerechnet. Wird sie zum geschlossenen Raum, gelten andere Regeln.
- Nach dem Umbau nicht neu berechnet. Verglasung, Anbau oder Überdachung verändern die Ausgangslage. Wurde abweichend von der Bauzeichnung gebaut, ist die Fläche neu zu ermitteln (§ 3 Abs. 4 WoFlV).
Terrasse beim Kauf: Was zählt hier?
Für frei finanzierte Wohnungen schreibt kein Gesetz zwingend vor, wie die Wohnfläche zu berechnen ist. Beim Kauf zählt deshalb zuerst, was im Kaufvertrag oder in den Angaben zum Objekt vereinbart wurde. Wird eine Berechnungsgrundlage genannt, ist sie maßgeblich. Fehlt eine Angabe, wird in der Praxis häufig die WoFlV herangezogen, sofern keine andere Berechnungsart ortsüblich ist, also auch die Regel von 25 % für die Terrasse.
Weicht die tatsächliche Fläche erheblich von der angegebenen ab, kann das ein Sachmangel sein. Wie erheblich, entscheiden die Gerichte nach den Umständen des Einzelfalls. Mehr zur Rechtslage lesen Sie in unserem Beitrag zu Rechtslage und BGH-Urteilen.
Balkon und Terrasse bei der Grundsteuer und in alten Berechnungen
Grundsteuer. Wo Ihr Bundesland für die Grundsteuer die Wohnfläche nach WoFlV verwendet, zählen Balkon und Terrasse mit ihrem Anteil mit, in der Regel zu 25 %. Welche Regel in Ihrem Land gilt, steht im Beitrag Wohnfläche und Grundsteuer.
Berechnungen vor 2004. Bis Ende 2003 galt die Zweite Berechnungsverordnung. Sie erlaubte, Balkone, Loggien, Dachgärten und gedeckte Freisitze bis zur Hälfte anzusetzen, und viele alte Berechnungen nutzen das. Eine solche Berechnung bleibt gültig, solange danach nicht umgebaut wurde (§ 5 WoFlV). Mehr dazu im Beitrag zur Wohnflächenverordnung.
Terrasse und Grundsteuer: Bayern, Bundesmodell und die übrigen Länder
Ob die Terrasse bei der Grundsteuer zur Wohnfläche zählt, hängt zuerst davon ab, ob Ihr Land die Wohnfläche überhaupt braucht. In fünf der sechs Modelle ist das der Fall, nur Baden-Württemberg rechnet ohne Gebäudefläche. Wo die Wohnfläche gilt, gilt die WoFlV und damit § 4 Nr. 4: Die Terrasse zählt in der Regel zu 25 %. Die Übersicht aller Modelle steht im Beitrag Wohnfläche und Grundsteuer. Rechtsstand dieses Abschnitts: 31. Oktober 2026. Er ersetzt keine Steuerberatung.
Bayern. Art. 2 Abs. 1 BayGrStG stellt bei Wohnnutzung auf die „Wohnfläche im Sinne der Wohnflächenverordnung" ab und nennt Terrassen und Balkone nicht eigens. Für sie gilt damit die Anrechnung nach § 4 Nr. 4 WoFlV. Die Wohnfläche wird auf volle Quadratmeter abgerundet (Art. 2 Abs. 5 BayGrStG).
Beispiel (Beispielwerte): Eine Wohnung hat 74,00 m² Innenräume und eine Terrasse mit 18,00 m². Die Terrasse bringt 18,00 m² × 0,25 = 4,50 m². Die Wohnfläche beträgt 78,50 m² und wird auf 78 m² abgerundet. Ohne Terrasse wären es 74 m². Bei einem Hebesatz von 400 % kostet jeder Quadratmeter Wohnfläche in Bayern 1,40 € im Jahr (0,50 € × 70 % × 4). Die Terrasse erhöht die maßgebliche Fläche um 4 m² und die Steuer damit um rund 5,60 € im Jahr.
Bundesmodell (unter anderem Berlin, Nordrhein-Westfalen, Rheinland-Pfalz, Sachsen). Die Wohnfläche nach WoFlV ist die Berechnungsgrundlage, die Terrasse zählt in der Regel zu 25 %. Weil die Fläche dort über eine typisierte Nettokaltmiete in den Grundsteuerwert eingeht, lässt sich der Effekt der Terrasse nicht so direkt beziffern wie in Bayern.
Hamburg, Hessen, Niedersachsen. Auch diese Länder rechnen mit der Wohnfläche. Die Einzelheiten je Land finden Sie im Beitrag zur Grundsteuer.
Baden-Württemberg. Die Wohnfläche spielt keine Rolle, damit auch nicht die Terrasse.
Wohnfläche oder Nutzfläche? Der Balkon nach DIN 277
Die DIN 277 kennt den Begriff Wohnfläche nicht. Sie ermittelt Flächen für andere Zwecke, etwa Kosten und Gebäudekennwerte, und weist Balkone und Terrassen nach ihrer eigenen Systematik aus. Dieselbe Terrasse kann deshalb in der DIN 277 und in der WoFlV zu unterschiedlichen Zahlen führen. Für die Wohnfläche im Miet- oder Kaufvertrag dient die WoFlV als Maßstab, wenn nichts anderes vereinbart ist und keine andere Berechnungsart ortsüblich ist. Den Unterschied zeigt der Beitrag Wohnfläche vs. Nutzfläche.
Häufige Fragen
Zählt ein Balkon zur Wohnfläche?
Ja, anteilig. In der Regel zählt er zu 25 %, höchstens zu 50 % (§ 4 Nr. 4 WoFlV), wenn er ausschließlich zur Wohnung gehört.
Wie berechne ich die Wohnfläche eines Balkons?
Länge mal Breite als lichtes Maß, dann mal 0,25. Bei 6,00 m² Balkonfläche ergeben sich 1,50 m² Wohnfläche.
Zählt eine Terrasse zur Wohnfläche?
Ja, wenn sie ausschließlich zur Wohnung gehört, in der Regel mit 25 %.
Zählt der Garten zur Wohnfläche?
Nein. Eine Gartenfläche ist keine Grundfläche eines Raumes und keine der in § 2 Abs. 2 WoFlV genannten Außenflächen. Nur die Terrasse zählt.
Wann zählt eine Terrasse nicht zur Wohnfläche?
Wenn sie nicht ausschließlich zu dieser Wohnung gehört, etwa als gemeinschaftlich genutzte Fläche. Eine bloße Gartenfläche ist ebenfalls keine anrechenbare Terrasse.
Zählt die Terrasse beim Kauf zur Wohnfläche?
Es gilt zuerst, was im Kaufvertrag oder Exposé vereinbart ist. Ohne Angabe wird in der Praxis meist nach WoFlV gerechnet, sofern keine andere Berechnungsart ortsüblich ist, also mit in der Regel 25 %.
Sind 25 oder 50 Prozent richtig?
Regelfall sind 25 %. Bis zu 50 % sind zulässig, wenn die Fläche eine besondere Qualität hat und das nachvollziehbar begründet wird.
Zählt eine Terrasse mit Sondernutzungsrecht zur Wohnfläche?
In der Praxis ja, wie eine eigene Terrasse, in der Regel zu 25 %, weil nur diese Wohnung sie nutzt. Maßgeblich sind Teilungserklärung und Aufteilungsplan.
Zählen Balkon und Terrasse bei der Grundsteuer?
Wo das Land die Wohnfläche nach WoFlV verwendet, ja, mit ihrem Anteil, in der Regel 25 %.
Wie wurde der Balkon vor 2004 angerechnet?
Nach der Zweiten Berechnungsverordnung bis zur Hälfte. Solche Berechnungen bleiben gültig, solange danach nicht umgebaut wurde (§ 5 WoFlV).
Gilt beim Balkon nach WoFlV 25 oder 50 Prozent?
Regelfall sind 25 %, die 50 % sind die Obergrenze (§ 4 Nr. 4 WoFlV). Wann der höhere Ansatz in Frage kommt, steht im Abschnitt zu 25 oder 50 Prozent oben.
Wie wird ein Balkon in die Wohnfläche berechnet?
Länge mal Breite als lichtes Maß, davon 25 %. Ein Balkon mit 3,00 m × 2,00 m hat 6,00 m² Grundfläche und bringt 1,50 m² Wohnfläche, die zu den anrechenbaren Innenräumen addiert werden.
Zählt eine überdachte Terrasse zur Wohnfläche?
Ja, wie eine offene Terrasse, in der Regel zu 25 %, höchstens zu 50 % (§ 4 Nr. 4 WoFlV). Die WoFlV unterscheidet nicht nach der Überdachung. Erst wenn der Bereich nach allen Seiten geschlossen ist, wird daraus ein Wintergarten.
Wie wird ein überdachter Balkon in der Wohnflächenberechnung angesetzt?
Wie jeder Balkon: in der Regel zu 25 %, höchstens zu 50 % (§ 4 Nr. 4 WoFlV). Die Überdachung ändert den Ansatz nicht.
Wie wird eine überdachte Terrasse in der Wohnflächenberechnung angesetzt?
Mit ihrer Grundfläche nach lichten Maßen, in der Regel zu 25 %. Bei 18,00 m² ergeben sich 4,50 m² Wohnfläche. Ist die Terrasse seitlich vollständig verglast, gelten die Regeln für Wintergärten.
Zählt eine überdachte Terrasse bei der Wohnfläche für die Grundsteuer?
Ja, wo das Land die Wohnfläche nach WoFlV verwendet, wie jede Terrasse mit in der Regel 25 %. Die Überdachung macht daraus keine andere Fläche.
Zählt die Terrasse zur Wohnfläche bei der Grundsteuer?
Wo Ihr Land die Wohnfläche nach WoFlV verwendet, ja, in der Regel zu 25 %. In Baden-Württemberg spielt die Wohnfläche für die Grundsteuer keine Rolle. Die Länder im Überblick: Wohnfläche und Grundsteuer.
Wie berechne ich für die Grundsteuer die Wohnfläche mit Terrasse?
Ermitteln Sie die Wohnfläche nach WoFlV und setzen Sie die Terrasse in der Regel mit 25 % an. In Bayern wird die Summe auf volle Quadratmeter abgerundet. Das Beispiel steht im Abschnitt zur Grundsteuer oben.
Wie wirkt sich die Terrasse in der Wohnflächenberechnung für die Grundsteuer in Bayern aus?
Bayern verweist auf die Wohnfläche im Sinne der WoFlV (Art. 2 Abs. 1 BayGrStG), die Terrasse zählt also in der Regel zu 25 %. Im Beispiel oben erhöht eine Terrasse mit 18,00 m² die Wohnfläche um 4 m² und bei 400 % Hebesatz die Steuer um rund 5,60 € im Jahr.
Wie ermittle ich die Terrassenfläche für die Wohnflächenberechnung?
Messen Sie die Terrasse nach lichten Maßen bis zum baulichen Abschluss, etwa der Kante des Belags (§ 3 Abs. 1 WoFlV), und setzen Sie davon in der Regel 25 % an. Gartenfläche zählt nicht.
Wie wird die Loggia bei der Wohnflächenberechnung nach DIN 277 angesetzt?
Die DIN 277 kennt keine Wohnfläche und deshalb auch keinen Prozentansatz für die Loggia. Für die Wohnfläche gilt die WoFlV: Die Loggia zählt in der Regel zu 25 %, höchstens zu 50 % (§ 4 Nr. 4 WoFlV). Den Unterschied zeigt der Beitrag Wohnfläche vs. Nutzfläche.
Hat sich die Wohnflächenberechnung der Terrasse seit 2019 geändert?
Nein. § 4 Nr. 4 WoFlV gilt unverändert seit dem 1. Januar 2004 (Textnachweis ab 1. Januar 2004 auf gesetze-im-internet.de, geprüft am 31. Oktober 2026). Mit der Grundsteuerreform (BGBl. I 2019 S. 1794) hat sich nicht die Anrechnung geändert, sondern der Anlass: Die Wohnfläche geht in den meisten Ländern in die Grundsteuer ein.
Wie lässt sich die Wohnfläche für einen Wintergarten berechnen?
Grundfläche nach lichten Maßen, beheizbar zu 100 % (ab 2 m lichter Höhe), unbeheizbar zu 50 % (§ 4 Nr. 1 und 3 WoFlV). Ein unbeheizbarer Wintergarten mit 12,00 m² bringt 6,00 m² Wohnfläche.
Zählt eine übergroße Terrasse zur Wohnfläche?
Ja, sofern sie ausschließlich zur Wohnung gehört, und zwar unabhängig von ihrer Größe. Die WoFlV rechnet Terrassen in der Regel zu einem Viertel an, höchstens zur Hälfte (§ 4 Nr. 4 WoFlV). Eine Größenbegrenzung steht dort nicht. Eine große Rasenfläche vor dem Haus ist dagegen keine anrechenbare Terrasse.
Wie funktioniert die Wohnflächenberechnung der Terrasse beim Verkauf?
Beim Verkauf zählt, welche Wohnfläche und welche Berechnungsgrundlage im Exposé und im Kaufvertrag stehen. Eine Terrasse, die ausschließlich zur Wohnung gehört, wird nach WoFlV in der Regel zu einem Viertel angesetzt, höchstens zur Hälfte (§ 4 Nr. 4 WoFlV). Nennen Sie im Exposé deshalb die Grundlage („Wohnfläche nach WoFlV, Terrasse zu 25 %"), damit Käufer die Zahl nachvollziehen können. Die Rechenwege und den Unterschied zu Angaben, die die Terrasse voll einrechnen, zeigt der Abschnitt „Terrasse beim Kauf: Was zählt hier?" oben.
Gibt es eine neue Wohnflächenberechnung für den Balkon?
Nein. Die Anrechnung von Balkon, Loggia, Dachgarten und Terrasse steht seit dem 1. Januar 2004 unverändert in § 4 Nr. 4 WoFlV: in der Regel zu einem Viertel, höchstens zur Hälfte. Eine neue Berechnungsweise gibt es nicht. Eigene Regeln gelten nur bei der Grundsteuer, je nach Land. Sie stehen im Abschnitt „Terrasse und Grundsteuer: Bayern, Bundesmodell und die übrigen Länder".
Wohnflächenberechnung vom Architekten
Sie möchten sicher sein, dass Balkon, Terrasse und alle Innenräume korrekt angesetzt sind? Wir erstellen Ihre Wohnflächenberechnung nach WoFlV aus Ihren Bauplänen, geprüft und gestempelt von einem Architekten, ohne Vor-Ort-Termin. Zur Wohnflächenberechnung
Quellen: § 2 Abs. 2, § 3 Abs. 1, § 4 Nr. 1, 3 und 4 WoFlV; Art. 2 BayGrStG; BGH-Rechtsprechung, siehe Beitrag zur Rechtslage.